


Dividende ausschütten in der Schweiz: Ablauf und Verrechnungssteuer
Die Generalversammlungen sind vorbei, die Jahresrechnungen genehmigt. Für viele Unternehmer stellt sich jetzt die Frage: Wie kommt der Gewinn der Firma korrekt auf das private Konto? In der Schweiz ist dafür die Dividende der klassische Weg. Sie ist aber an klare Regeln gebunden, und ein Fehler bei der Verrechnungssteuer kann teuer werden.
Woraus darf überhaupt ausgeschüttet werden?
Eine AG oder GmbH darf Dividenden nur aus dem Bilanzgewinn oder aus dafür gebildeten freien Reserven bezahlen. Vorher muss die Gesellschaft ihre gesetzlichen Reserven bedienen:
- 5 % des Jahresgewinns gehen in die gesetzliche Gewinnreserve.
- Das gilt so lange, bis die gesetzliche Gewinn- und Kapitalreserve zusammen die Hälfte des Aktien- bzw. Stammkapitals erreichen. Bei Holdinggesellschaften liegt die Grenze bei 20 %.
- Ein bestehender Verlustvortrag muss zuerst ausgeglichen werden.
Wer also im ersten guten Jahr den ganzen Gewinn ausschütten möchte, stösst schnell an diese Grenze.
Der Ablauf in fünf Schritten
1. Jahresrechnung erstellen und prüfen lassen
Grundlage ist die genehmigte Jahresrechnung. Hat die Gesellschaft eine Revisionsstelle, muss deren Bericht vorliegen, bevor über die Gewinnverwendung entschieden wird.
2. Antrag über die Gewinnverwendung
Verwaltungsrat bzw. Geschäftsführung schlagen vor, wie viel ausgeschüttet und wie viel den Reserven zugewiesen wird.
3. Beschluss der Generalversammlung
Die Dividende wird von der Generalversammlung (AG) bzw. der Gesellschafterversammlung (GmbH) beschlossen. Wichtig: Halten Sie im Protokoll ein Fälligkeitsdatum fest. Ohne ausdrückliche Regelung gilt der Tag der Versammlung als Fälligkeit, und ab diesem Datum laufen die Fristen.
4. Verrechnungssteuer abrechnen
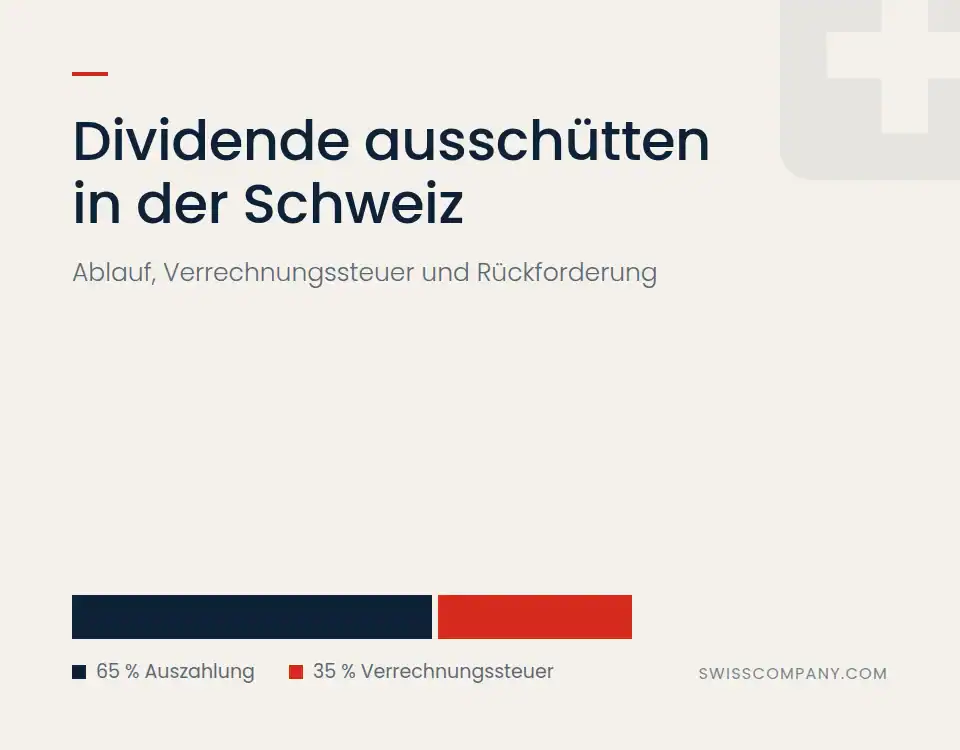
Innert 30 Tagen nach Fälligkeit muss die Gesellschaft die Dividende der Eidgenössischen Steuerverwaltung (ESTV) melden und 35 % Verrechnungssteuer abliefern. Die AG verwendet dafür das Formular 103, die GmbH das Formular 110.
5. Auszahlung an die Gesellschafter
Ausbezahlt werden 65 % der Bruttodividende. Jeder Gesellschafter erhält einen Dividendenbeleg mit Bruttobetrag, Steuerabzug und Nettobetrag. Diesen Beleg braucht er für die Rückforderung.
Rechenbeispiel
Die Muster GmbH beschliesst eine Dividende von CHF 80’000 an ihren einzigen Gesellschafter.
| Position | Betrag |
|---|---|
| Bruttodividende | CHF 80’000 |
| Verrechnungssteuer 35 % an die ESTV | CHF 28’000 |
| Auszahlung an den Gesellschafter | CHF 52’000 |
Die CHF 28’000 sind für den Gesellschafter nicht verloren. Ob und wie er sie zurückerhält, hängt davon ab, wo er wohnt.
Wie die Verrechnungssteuer zurückgeholt wird
Wohnsitz in der Schweiz: Die Dividende wird in der Steuererklärung im Wertschriftenverzeichnis deklariert. Die Verrechnungssteuer wird dann mit den Steuern verrechnet oder zurückbezahlt. Wer die Dividende nicht deklariert, verliert den Anspruch.
Schweizer Gesellschaft als Empfängerin: Sie stellt einen Rückerstattungsantrag direkt bei der ESTV.
Wohnsitz in Deutschland: Nach dem Doppelbesteuerungsabkommen darf die Schweiz nur 15 % behalten. Die übrigen 20 % können über das Online-Portal der ESTV zurückgefordert werden. Der Antrag muss vom zuständigen deutschen Finanzamt bestätigt werden. Im Beispiel wären das CHF 16’000. Mehr dazu in unserem Beitrag zum Doppelbesteuerungsabkommen Deutschland–Schweiz.
Meldeverfahren: Keine Steuer abliefern bei Konzernbeteiligungen
Ist die Empfängerin der Dividende eine Gesellschaft, die mindestens 10 % der ausschüttenden Firma hält, muss die Verrechnungssteuer oft gar nicht erst bezahlt werden. Stattdessen wird die Ausschüttung nur gemeldet:
- Schweizer Muttergesellschaft: Formular 106, zusätzlich zur ordentlichen Abrechnung.
- Ausländische Muttergesellschaft: Zuerst braucht es eine Bewilligung der ESTV. Danach wird jede Ausschüttung mit Formular 108 gemeldet. Je nach Doppelbesteuerungsabkommen bleibt eine Sockelsteuer oder es fällt gar keine Verrechnungssteuer an.
Seit Februar 2026 lassen sich diese Meldungen auch digital über das ePortal der ESTV einreichen. Für Holdingstrukturen ist das Meldeverfahren ein wichtiger Liquiditätsvorteil. Mehr zum Aufbau einer solchen Struktur finden Sie auf unserer Seite zur Holding in der Schweiz.
Die häufigsten Fehler
Netto statt brutto ausbezahlt: Wird der ganze Betrag ohne Abzug überwiesen, betrachtet die ESTV die Zahlung als Nettobetrag. Die Steuer wird dann auf einen hochgerechneten Bruttobetrag berechnet, und die Belastung steigt deutlich über 35 %.
Frist verpasst: Wer das Meldeverfahren nutzen will, muss die Formulare rechtzeitig einreichen. Beim Bezahlen der Steuer fallen bei Verspätung Verzugszinsen an.
Fälligkeit nicht festgelegt: Ohne Datum im Protokoll läuft die Frist ab dem Tag der Versammlung, auch wenn das Geld erst Wochen später fliesst.
Reserven vergessen: Eine Ausschüttung ohne korrekte Reservezuweisung verstösst gegen das Obligationenrecht.
Zwei Alternativen zur ordentlichen Dividende
Zwischendividende: Seit der Aktienrechtsrevision 2023 kann eine Gesellschaft auch aus dem laufenden Gewinn ausschütten. Voraussetzung ist ein Zwischenabschluss, der grundsätzlich geprüft werden muss. Auch hier gilt die Verrechnungssteuer mit derselben 30-Tage-Frist.
Rückzahlung von Kapitaleinlagereserven: Hat ein Gesellschafter über das Kapital hinaus Geld in die Firma eingebracht, zum Beispiel ein Agio bei der Gründung, kann dieser Betrag grundsätzlich ohne Verrechnungssteuer zurückbezahlt werden. Die Reserven müssen der ESTV aber korrekt gemeldet sein.
Fazit
Eine Dividende ist in der Schweiz kein Hexenwerk, aber ein formaler Vorgang mit festen Fristen. Wer Fälligkeit, Formulare und Rückforderung sauber plant, erhält den grössten Teil der Verrechnungssteuer zurück, als Schweizer Gesellschafter in der Regel sogar alles.
Sie möchten eine Ausschüttung planen? Die SWISS COMPANY AG übernimmt für Sie Jahresabschluss, Gewinnverwendung und die Abrechnung mit der ESTV. Mehr zu Buchhaltung & Jahresabschluss
FAQ
Muss eine GmbH mit nur einem Gesellschafter eine Versammlung abhalten?
Einen Beschluss braucht es trotzdem. Der einzige Gesellschafter fasst ihn selbst und hält ihn schriftlich fest. Das Protokoll mit Betrag und Fälligkeitsdatum ist die Grundlage für die Abrechnung mit der ESTV.
Kann die Dividende später oder in Teilen ausbezahlt werden?
Ja. Die Versammlung kann ein späteres Fälligkeitsdatum festlegen. Massgebend für die Verrechnungssteuer ist aber die Fälligkeit, nicht der Tag der Überweisung. Die Steuer ist innert 30 Tagen nach Fälligkeit geschuldet, auch wenn das Geld noch nicht geflossen ist.
Lohn oder Dividende, was ist günstiger?
Das hängt vom Einzelfall ab. Ein Lohn ist für die Firma als Aufwand abziehbar, unterliegt aber den Sozialversicherungsbeiträgen. Dividenden sind für die Firma nicht abziehbar, werden bei einer Beteiligung ab 10 % beim Empfänger aber nur teilweise besteuert. Die Steuerbehörden erwarten zudem, dass geschäftsführende Gesellschafter einen angemessenen Lohn beziehen.
Wo wird die Dividende versteuert, wenn ich im Ausland wohne?
Grundsätzlich im Wohnsitzstaat. Die Schweiz behält über die Verrechnungssteuer nur den Anteil, der ihr nach dem jeweiligen Doppelbesteuerungsabkommen zusteht. Den Rest können Sie zurückfordern.
Muss ich der ESTV auch etwas melden, wenn keine Dividende ausgeschüttet wird?
In bestimmten Fällen ja. Eine Deklaration mit Formular 103 oder 110 ist unter anderem nötig, wenn die Bilanzsumme mehr als CHF 5 Mio. beträgt, die Gesellschaft einen Beteiligungsabzug geltend macht oder ein Doppelbesteuerungsabkommen in Anspruch genommen hat.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall.


